ดร.นันทชัย สาสดีอ่อง
ประธานหลักสูตรบัญชีบัณฑิต
21 ตุลาคม 2569
เมื่อกล่าวถึงผลการดำเนินงานของธุรกิจ หลายคนอาจนึกถึงยอดขาย กำไร และตัวเลขในงบการเงินเป็นอันดับแรก แต่ในปัจจุบันผู้ลงทุนยังสนใจด้วยว่า ธุรกิจจะรับมือกับค่าไฟฟ้าที่สูงขึ้น ภัยน้ำท่วม กฎเกณฑ์สิ่งแวดล้อม หรือความเปลี่ยนแปลงในห่วงโซ่อุปทานได้อย่างไร เพราะเรื่องเหล่านี้อาจกระทบต้นทุน การลงทุน และกระแสเงินสดในอนาคต
แนวคิดดังกล่าวนำไปสู่การพัฒนามาตรฐาน IFRS S1 และ IFRS S2 โดยคณะกรรมการมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนระหว่างประเทศ (ISSB) ภายใต้ IFRS Foundation เพื่อให้ข้อมูลความยั่งยืนที่เกี่ยวข้องกับแนวโน้มทางการเงินของกิจการมีความชัดเจนและเปรียบเทียบได้มากขึ้น สภาวิชาชีพบัญชีได้เผยแพร่บทความอธิบายร่างมาตรฐานทั้งสองฉบับไว้ตั้งแต่ปี 2566 โดย ดร.สมศักดิ์ ประถมศรีเมฆ ก่อนที่ ISSB จะประกาศมาตรฐานฉบับสมบูรณ์ในเดือนมิถุนายนปีเดียวกัน
ในมุมมองของผู้เขียน สิ่งที่น่าจับตาไม่ใช่เพียงการที่กิจการต้องเปิดเผยข้อมูลเพิ่มขึ้น แต่เป็นการเปลี่ยนวิธีตั้งคำถามต่อผลประกอบการ จากเดิมที่พิจารณาว่าธุรกิจทำกำไรได้เท่าใด ไปสู่การพิจารณาด้วยว่ากำไรและกระแสเงินสดนั้นมีความเสี่ยงจากปัจจัยด้านความยั่งยืนมากน้อยเพียงใ
IFRS S1 และ IFRS S2 แตกต่างกันอย่างไร
IFRSS1 เป็นข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลเกี่ยวกับความเสี่ยงและโอกาสด้านความยั่งยืนที่อาจส่งผลต่อกระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนของเงินทุนของกิจการ ส่วน IFRS S2 เจาะจงเรื่องสภาพภูมิอากาศ เช่น ความเสียหายจากน้ำท่วม ความเสี่ยงจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ และโอกาสจากเทคโนโลยีประหยัดพลังงาน ทั้งสองมาตรฐานใช้กรอบการเปิดเผยข้อมูลสี่ด้านร่วมกัน คือ การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดและเป้าหมาย
ประเด็นสำคัญไม่ใช่เพียงองค์กรทำกิจกรรมด้านสิ่งแวดล้อมอะไรบ้าง แต่เป็นเรื่องที่ข้อมูลเหล่านั้นช่วยให้ผู้ลงทุนประเมินแนวโน้มของธุรกิจได้อย่างไร
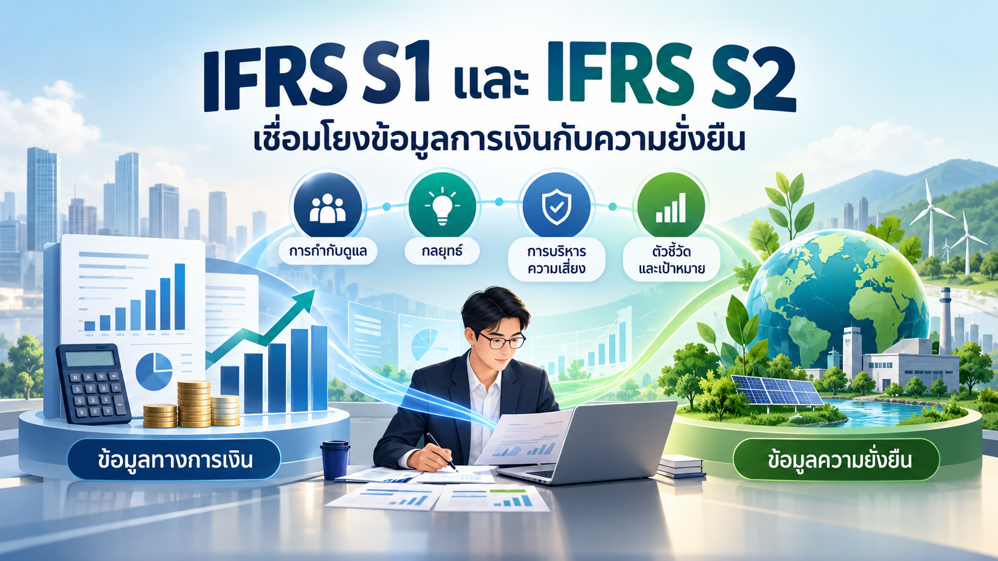
ภาพประกอบ: ความเชื่อมโยงระหว่างข้อมูลทางการเงินกับข้อมูลความยั่งยืน (ภาพจัดทำขึ้นเพื่อประกอบบทความ) เกี่ยวข้องกับงานบัญชีตรงไหน
IFRS S1 และ IFRS S2 เป็นมาตรฐานการเปิดเผยข้อมูล ไม่ได้เปลี่ยนหลักการเดบิตและเครดิตหรือกำหนดให้รับรู้หนี้สินจากเป้าหมาย ESG โดยอัตโนมัติ อย่างไรก็ดี ความเสี่ยงด้านสภาพภูมิอากาศอาจเป็นข้อมูลที่นักบัญชีต้องพิจารณาเมื่อประมาณการทางบัญชี เช่น อายุการใช้งานของเครื่องจักร การประเมินการด้อยค่าของสินทรัพย์ และประมาณการกระแสเงินสด
สมมติว่าโรงงานแห่งหนึ่งอยู่ในพื้นที่เสี่ยงน้ำท่วมมากขึ้น ฝ่ายบัญชีอาจต้องพิจารณาว่าความเสี่ยงดังกล่าวมีผลต่อประมาณการกระแสเงินสดของสินทรัพย์หรือไม่ หากมีข้อบ่งชี้การด้อยค่า กิจการจึงประเมินตามมาตรฐานการบัญชีที่เกี่ยวข้อง ไม่ใช่บันทึกผลขาดทุนทันทีเพียงเพราะมีความเสี่ยงด้านสภาพภูมิอากาศ
ตัวอย่าง ลงทุนประหยัดพลังงาน 10 ล้านบาท
สมมติว่าโรงงานลงทุนติดตั้งระบบประหยัดพลังงาน 10 ล้านบาท คาดว่าจะลดค่าไฟฟ้าได้ปีละ 2 ล้านบาท และมีอายุการใช้งาน 5 ปี หากรายการเข้าเกณฑ์การรับรู้สินทรัพย์ตามมาตรฐานการบัญชี ฉบับที่ 16 และระบบพร้อมใช้งาน กิจการบันทึกได้ดังนี้
รายการ
เดบิต (บาท)
เครดิต (บาท)
ที่ดินอาคารและอุปกรณ์ – ระบบประหยัดพลังงาน
10,000,000
เงินสดหรือเจ้าหนี้
10,000,000
หากคิดค่าเสื่อมราคาแบบเส้นตรงและไม่มีมูลค่าคงเหลือ จะมีค่าเสื่อมราคาปีละ 2 ล้านบาทในปีที่ใช้งานครบปี ส่วนการประหยัดค่าไฟเป็นข้อมูลต้นทุนที่สามารถใช้วิเคราะห์โครงการ และหากมีข้อมูลการใช้พลังงานที่ตรวจสอบได้ ก็อาจนำไปประเมินการลดการปล่อยก๊าซเรือนกระจกเพื่อประกอบการเปิดเผยตาม IFRS S2 เมื่อมีสาระสำคัญต่อกิจการ
อย่างไรก็ดี ตัวเลขประหยัดค่าไฟไม่ใช่รายได้ที่รับรู้โดยอัตโนมัติ และไม่ควรตีความว่าโครงการคืนทุนแน่นอนในห้าปี โดยไม่พิจารณาค่าบำรุงรักษา ภาษี มูลค่าของเงินตามเวลา และความเสี่ยงของโครงการ
นักบัญชีต้องทำงานกับข้อมูลประเภทใหม่
ข้อมูลความยั่งยืนจำนวนมากไม่ได้มาจากใบแจ้งหนี้หรือสมุดบัญชี แต่กระจายอยู่ในข้อมูลการใช้ไฟฟ้า เชื้อเพลิง การผลิต การจัดซื้อ และข้อมูลจากคู่ค้า นักบัญชีจึงต้องทำงานร่วมกับหน่วยงานอื่นเพื่อทำความเข้าใจวิธีเก็บข้อมูล หน่วยวัด สมมติฐาน และหลักฐานสนับสนุน
ระบบERP หรือเครื่องมือวิเคราะห์ข้อมูลสามารถช่วยเชื่อมข้อมูลทางบัญชีกับข้อมูลการดำเนินงานได้ แต่เทคโนโลยีเพียงอย่างเดียวไม่เพียงพอ กิจการยังต้องกำหนดผู้รับผิดชอบ วิธีตรวจสอบ และกระบวนการควบคุมภายในที่เหมาะสม เพื่อให้ข้อมูลสามารถตรวจสอบย้อนกลับได้
สำหรับผู้เขียน ประเด็นท้าทายของนักบัญชีจึงไม่ใช่การเป็นผู้เชี่ยวชาญสิ่งแวดล้อมในทุกเรื่อง แต่เป็นการตั้งคำถามกับข้อมูลให้ถูกต้อง เช่น ตัวเลขมาจากแหล่งใด ใช้วิธีคำนวณอย่างไร ใครตรวจทาน และข้อมูลนั้นสัมพันธ์กับต้นทุนหรือความเสี่ยงของกิจการอย่างไร
องค์กรไทยควรเตรียมตัวอย่างไร
สำหรับประเทศไทย ควรแยกวันเริ่มถือปฏิบัติของมาตรฐาน ISSB ในระดับสากลออกจากข้อกำหนดที่ใช้กับกิจการไทย โดย ก.ล.ต. เผยแพร่ข่าวเมื่อวันที่ 28 พฤศจิกายน 2568 เกี่ยวกับการปรับปรุงหลักการและระยะเวลาการนำการเปิดเผยข้อมูลตามมาตรฐาน ISSB มาใช้กับกลุ่มกิจการที่เกี่ยวข้อง แนวทางระยะแรกมุ่งข้อมูลสภาพภูมิอากาศและการปล่อยก๊าซเรือนกระจก Scope 1 และ Scope 2 พร้อมมาตรการทยอยใช้และผ่อนปรน ทั้งนี้ กิจการควรตรวจสอบประกาศที่มีผลบังคับล่าสุดก่อนดำเนินการ
การเริ่มต้นที่เหมาะสมคือสำรวจว่าข้อมูลด้านพลังงาน สิ่งแวดล้อม และต้นทุนถูกจัดเก็บไว้ที่ใด ใครเป็นผู้รับผิดชอบ และข้อมูลมีความน่าเชื่อถือเพียงใด จากนั้นจึงพัฒนาระบบรวบรวมข้อมูลและการควบคุมภายในให้สอดคล้องกับลักษณะธุรกิจ
ในทางปฏิบัติ กิจการควรพิจารณาข้อกำหนดที่ใช้กับตนเองตามประเภทและสถานะของกิจการ และติดตามประกาศฉบับล่าสุดของหน่วยงานกำกับดูแล เนื่องจากช่วงเวลาบังคับใช้และมาตรการผ่อนปรนอาจแตกต่างกัน ไม่ควรนำวันที่เริ่มมีผลของมาตรฐานสากลไปตีความว่าเป็นวันบังคับใช้กับทุกกิจการในประเทศไทย
บทส่งท้าย
IFRS S1 และ IFRS S2 ทำให้งานบัญชีเชื่อมโยงกับการบริหารความเสี่ยงและการวางแผนธุรกิจมากขึ้น นักบัญชียังคงต้องยึดหลักการรายงานทางการเงินที่ถูกต้อง แต่ต้องเข้าใจข้อมูลที่ไม่ใช่ตัวเงินควบคู่กันด้วย เช่น พลังงาน การปล่อยก๊าซเรือนกระจก และผลของกฎเกณฑ์ด้านสิ่งแวดล้อมต่อการลงทุน
ในมุมมองของผู้เขียน การเตรียมความพร้อมเรื่องความยั่งยืนไม่ควรจำกัดอยู่ที่การจัดทำรายงานเพิ่มเติม หากองค์กรนำข้อมูลมาใช้วิเคราะห์ต้นทุน การลงทุน และความเสี่ยงได้จริง ข้อมูลชุดเดียวกันย่อมมีประโยชน์ทั้งต่อผู้บริหาร ผู้ลงทุน และการพัฒนาบทบาทของวิชาชีพบัญชีในอนาคต
หมายเหตุเกี่ยวกับสถานะมาตรฐาน: IFRS S1 และ IFRS S2 ออกเป็นมาตรฐานฉบับสมบูรณ์ในเดือนมิถุนายน 2566 และเริ่มใช้ตามข้อกำหนดสากลสำหรับรอบรายงานที่เริ่มตั้งแต่วันที่ 1 มกราคม 2567 ทั้งนี้ ISSB ออกข้อแก้ไขเฉพาะเรื่องการเปิดเผยข้อมูลก๊าซเรือนกระจกใน IFRS S2 เมื่อเดือนธันวาคม 2568 โดยมีผลสำหรับรอบรายงานที่เริ่มตั้งแต่วันที่ 1 มกราคม 2570 และอนุญาตให้ใช้ก่อนกำหนดได้
เอกสารอ้างอิงและอ่านเพิ่มเติม
สมศักดิ์ ประถมศรีเมฆ. (2566). ทำความรู้จักร่าง IFRS S1 – IFRS S2 ที่มุ่งเน้นเปิดเผยข้อมูลความยั่งยืนเพื่อประโยชน์ต่อการตัดสินใจลงทุน. สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์. https://tfac.or.th/ข่าวสารสภาวิชาชีพบัญชี/165932/
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์. (2568, 28 พฤศจิกายน). ก.ล.ต. ปรับปรุงหลักการที่เกี่ยวข้องกับการเปิดเผยข้อมูลด้านความยั่งยืนตามมาตรฐาน ISSB. https://www.sec.or.th/TH/Pages/News_Detail.aspx?Lang=TH&NewsNo=298&NewsYear=2568&SECID=12272
IFRS Foundation. (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s1-general-requirements/
IFRS Foundation. (2023). IFRS S2 Climate-related Disclosures. https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s2-climate-related-disclosures/
IFRS Foundation. (2025). Amendments to Greenhouse Gas Emissions Disclosures (Amendments to IFRS S2). https://www.ifrs.org/projects/completed-projects/2025/amendments-to-disclosure-of-greenhouse-gas-emissions-s2/
ดร.นันทชัย สาสดีอ่อง
ประธานหลักสูตรบัญชีบัณฑิต
21 ตุลาคม 2569
เมื่อกล่าวถึงผลการดำเนินงานของธุรกิจ หลายคนอาจนึกถึงยอดขาย กำไร และตัวเลขในงบการเงินเป็นอันดับแรก แต่ในปัจจุบันผู้ลงทุนยังสนใจด้วยว่า ธุรกิจจะรับมือกับค่าไฟฟ้าที่สูงขึ้น ภัยน้ำท่วม กฎเกณฑ์สิ่งแวดล้อม หรือความเปลี่ยนแปลงในห่วงโซ่อุปทานได้อย่างไร เพราะเรื่องเหล่านี้อาจกระทบต้นทุน การลงทุน และกระแสเงินสดในอนาคต
แนวคิดดังกล่าวนำไปสู่การพัฒนามาตรฐาน IFRS S1 และ IFRS S2 โดยคณะกรรมการมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนระหว่างประเทศ (ISSB) ภายใต้ IFRS Foundation เพื่อให้ข้อมูลความยั่งยืนที่เกี่ยวข้องกับแนวโน้มทางการเงินของกิจการมีความชัดเจนและเปรียบเทียบได้มากขึ้น สภาวิชาชีพบัญชีได้เผยแพร่บทความอธิบายร่างมาตรฐานทั้งสองฉบับไว้ตั้งแต่ปี 2566 โดย ดร.สมศักดิ์ ประถมศรีเมฆ ก่อนที่ ISSB จะประกาศมาตรฐานฉบับสมบูรณ์ในเดือนมิถุนายนปีเดียวกัน
ในมุมมองของผู้เขียน สิ่งที่น่าจับตาไม่ใช่เพียงการที่กิจการต้องเปิดเผยข้อมูลเพิ่มขึ้น แต่เป็นการเปลี่ยนวิธีตั้งคำถามต่อผลประกอบการ จากเดิมที่พิจารณาว่าธุรกิจทำกำไรได้เท่าใด ไปสู่การพิจารณาด้วยว่ากำไรและกระแสเงินสดนั้นมีความเสี่ยงจากปัจจัยด้านความยั่งยืนมากน้อยเพียงใ
IFRS S1 และ IFRS S2 แตกต่างกันอย่างไร
IFRSS1 เป็นข้อกำหนดทั่วไปสำหรับการเปิดเผยข้อมูลเกี่ยวกับความเสี่ยงและโอกาสด้านความยั่งยืนที่อาจส่งผลต่อกระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนของเงินทุนของกิจการ ส่วน IFRS S2 เจาะจงเรื่องสภาพภูมิอากาศ เช่น ความเสียหายจากน้ำท่วม ความเสี่ยงจากการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ และโอกาสจากเทคโนโลยีประหยัดพลังงาน ทั้งสองมาตรฐานใช้กรอบการเปิดเผยข้อมูลสี่ด้านร่วมกัน คือ การกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัดและเป้าหมาย
ประเด็นสำคัญไม่ใช่เพียงองค์กรทำกิจกรรมด้านสิ่งแวดล้อมอะไรบ้าง แต่เป็นเรื่องที่ข้อมูลเหล่านั้นช่วยให้ผู้ลงทุนประเมินแนวโน้มของธุรกิจได้อย่างไร
เกี่ยวข้องกับงานบัญชีตรงไหน
IFRS S1 และ IFRS S2 เป็นมาตรฐานการเปิดเผยข้อมูล ไม่ได้เปลี่ยนหลักการเดบิตและเครดิตหรือกำหนดให้รับรู้หนี้สินจากเป้าหมาย ESG โดยอัตโนมัติ อย่างไรก็ดี ความเสี่ยงด้านสภาพภูมิอากาศอาจเป็นข้อมูลที่นักบัญชีต้องพิจารณาเมื่อประมาณการทางบัญชี เช่น อายุการใช้งานของเครื่องจักร การประเมินการด้อยค่าของสินทรัพย์ และประมาณการกระแสเงินสด
สมมติว่าโรงงานแห่งหนึ่งอยู่ในพื้นที่เสี่ยงน้ำท่วมมากขึ้น ฝ่ายบัญชีอาจต้องพิจารณาว่าความเสี่ยงดังกล่าวมีผลต่อประมาณการกระแสเงินสดของสินทรัพย์หรือไม่ หากมีข้อบ่งชี้การด้อยค่า กิจการจึงประเมินตามมาตรฐานการบัญชีที่เกี่ยวข้อง ไม่ใช่บันทึกผลขาดทุนทันทีเพียงเพราะมีความเสี่ยงด้านสภาพภูมิอากาศ
ตัวอย่าง ลงทุนประหยัดพลังงาน 10 ล้านบาท
สมมติว่าโรงงานลงทุนติดตั้งระบบประหยัดพลังงาน 10 ล้านบาท คาดว่าจะลดค่าไฟฟ้าได้ปีละ 2 ล้านบาท และมีอายุการใช้งาน 5 ปี หากรายการเข้าเกณฑ์การรับรู้สินทรัพย์ตามมาตรฐานการบัญชี ฉบับที่ 16 และระบบพร้อมใช้งาน กิจการบันทึกได้ดังนี้
| รายการ | เดบิต (บาท) | เครดิต (บาท) |
|---|---|---|
| ที่ดินอาคารและอุปกรณ์ – ระบบประหยัดพลังงาน | 10,000,000 | |
| เงินสดหรือเจ้าหนี้ | 10,000,000 |
หากคิดค่าเสื่อมราคาแบบเส้นตรงและไม่มีมูลค่าคงเหลือ จะมีค่าเสื่อมราคาปีละ 2 ล้านบาทในปีที่ใช้งานครบปี ส่วนการประหยัดค่าไฟเป็นข้อมูลต้นทุนที่สามารถใช้วิเคราะห์โครงการ และหากมีข้อมูลการใช้พลังงานที่ตรวจสอบได้ ก็อาจนำไปประเมินการลดการปล่อยก๊าซเรือนกระจกเพื่อประกอบการเปิดเผยตาม IFRS S2 เมื่อมีสาระสำคัญต่อกิจการ
อย่างไรก็ดี ตัวเลขประหยัดค่าไฟไม่ใช่รายได้ที่รับรู้โดยอัตโนมัติ และไม่ควรตีความว่าโครงการคืนทุนแน่นอนในห้าปี โดยไม่พิจารณาค่าบำรุงรักษา ภาษี มูลค่าของเงินตามเวลา และความเสี่ยงของโครงการ
นักบัญชีต้องทำงานกับข้อมูลประเภทใหม่
ข้อมูลความยั่งยืนจำนวนมากไม่ได้มาจากใบแจ้งหนี้หรือสมุดบัญชี แต่กระจายอยู่ในข้อมูลการใช้ไฟฟ้า เชื้อเพลิง การผลิต การจัดซื้อ และข้อมูลจากคู่ค้า นักบัญชีจึงต้องทำงานร่วมกับหน่วยงานอื่นเพื่อทำความเข้าใจวิธีเก็บข้อมูล หน่วยวัด สมมติฐาน และหลักฐานสนับสนุน
ระบบERP หรือเครื่องมือวิเคราะห์ข้อมูลสามารถช่วยเชื่อมข้อมูลทางบัญชีกับข้อมูลการดำเนินงานได้ แต่เทคโนโลยีเพียงอย่างเดียวไม่เพียงพอ กิจการยังต้องกำหนดผู้รับผิดชอบ วิธีตรวจสอบ และกระบวนการควบคุมภายในที่เหมาะสม เพื่อให้ข้อมูลสามารถตรวจสอบย้อนกลับได้
สำหรับผู้เขียน ประเด็นท้าทายของนักบัญชีจึงไม่ใช่การเป็นผู้เชี่ยวชาญสิ่งแวดล้อมในทุกเรื่อง แต่เป็นการตั้งคำถามกับข้อมูลให้ถูกต้อง เช่น ตัวเลขมาจากแหล่งใด ใช้วิธีคำนวณอย่างไร ใครตรวจทาน และข้อมูลนั้นสัมพันธ์กับต้นทุนหรือความเสี่ยงของกิจการอย่างไร
องค์กรไทยควรเตรียมตัวอย่างไร
สำหรับประเทศไทย ควรแยกวันเริ่มถือปฏิบัติของมาตรฐาน ISSB ในระดับสากลออกจากข้อกำหนดที่ใช้กับกิจการไทย โดย ก.ล.ต. เผยแพร่ข่าวเมื่อวันที่ 28 พฤศจิกายน 2568 เกี่ยวกับการปรับปรุงหลักการและระยะเวลาการนำการเปิดเผยข้อมูลตามมาตรฐาน ISSB มาใช้กับกลุ่มกิจการที่เกี่ยวข้อง แนวทางระยะแรกมุ่งข้อมูลสภาพภูมิอากาศและการปล่อยก๊าซเรือนกระจก Scope 1 และ Scope 2 พร้อมมาตรการทยอยใช้และผ่อนปรน ทั้งนี้ กิจการควรตรวจสอบประกาศที่มีผลบังคับล่าสุดก่อนดำเนินการ
การเริ่มต้นที่เหมาะสมคือสำรวจว่าข้อมูลด้านพลังงาน สิ่งแวดล้อม และต้นทุนถูกจัดเก็บไว้ที่ใด ใครเป็นผู้รับผิดชอบ และข้อมูลมีความน่าเชื่อถือเพียงใด จากนั้นจึงพัฒนาระบบรวบรวมข้อมูลและการควบคุมภายในให้สอดคล้องกับลักษณะธุรกิจ
ในทางปฏิบัติ กิจการควรพิจารณาข้อกำหนดที่ใช้กับตนเองตามประเภทและสถานะของกิจการ และติดตามประกาศฉบับล่าสุดของหน่วยงานกำกับดูแล เนื่องจากช่วงเวลาบังคับใช้และมาตรการผ่อนปรนอาจแตกต่างกัน ไม่ควรนำวันที่เริ่มมีผลของมาตรฐานสากลไปตีความว่าเป็นวันบังคับใช้กับทุกกิจการในประเทศไทย
บทส่งท้าย
IFRS S1 และ IFRS S2 ทำให้งานบัญชีเชื่อมโยงกับการบริหารความเสี่ยงและการวางแผนธุรกิจมากขึ้น นักบัญชียังคงต้องยึดหลักการรายงานทางการเงินที่ถูกต้อง แต่ต้องเข้าใจข้อมูลที่ไม่ใช่ตัวเงินควบคู่กันด้วย เช่น พลังงาน การปล่อยก๊าซเรือนกระจก และผลของกฎเกณฑ์ด้านสิ่งแวดล้อมต่อการลงทุน
ในมุมมองของผู้เขียน การเตรียมความพร้อมเรื่องความยั่งยืนไม่ควรจำกัดอยู่ที่การจัดทำรายงานเพิ่มเติม หากองค์กรนำข้อมูลมาใช้วิเคราะห์ต้นทุน การลงทุน และความเสี่ยงได้จริง ข้อมูลชุดเดียวกันย่อมมีประโยชน์ทั้งต่อผู้บริหาร ผู้ลงทุน และการพัฒนาบทบาทของวิชาชีพบัญชีในอนาคต
หมายเหตุเกี่ยวกับสถานะมาตรฐาน: IFRS S1 และ IFRS S2 ออกเป็นมาตรฐานฉบับสมบูรณ์ในเดือนมิถุนายน 2566 และเริ่มใช้ตามข้อกำหนดสากลสำหรับรอบรายงานที่เริ่มตั้งแต่วันที่ 1 มกราคม 2567 ทั้งนี้ ISSB ออกข้อแก้ไขเฉพาะเรื่องการเปิดเผยข้อมูลก๊าซเรือนกระจกใน IFRS S2 เมื่อเดือนธันวาคม 2568 โดยมีผลสำหรับรอบรายงานที่เริ่มตั้งแต่วันที่ 1 มกราคม 2570 และอนุญาตให้ใช้ก่อนกำหนดได้
เอกสารอ้างอิงและอ่านเพิ่มเติม
สมศักดิ์ ประถมศรีเมฆ. (2566). ทำความรู้จักร่าง IFRS S1 – IFRS S2 ที่มุ่งเน้นเปิดเผยข้อมูลความยั่งยืนเพื่อประโยชน์ต่อการตัดสินใจลงทุน. สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์. https://tfac.or.th/ข่าวสารสภาวิชาชีพบัญชี/165932/
สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์. (2568, 28 พฤศจิกายน). ก.ล.ต. ปรับปรุงหลักการที่เกี่ยวข้องกับการเปิดเผยข้อมูลด้านความยั่งยืนตามมาตรฐาน ISSB. https://www.sec.or.th/TH/Pages/News_Detail.aspx?Lang=TH&NewsNo=298&NewsYear=2568&SECID=12272
IFRS Foundation. (2023). IFRS S1 General Requirements for Disclosure of Sustainability-related Financial Information. https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s1-general-requirements/
IFRS Foundation. (2023). IFRS S2 Climate-related Disclosures. https://www.ifrs.org/issued-standards/ifrs-sustainability-standards-navigator/ifrs-s2-climate-related-disclosures/
IFRS Foundation. (2025). Amendments to Greenhouse Gas Emissions Disclosures (Amendments to IFRS S2). https://www.ifrs.org/projects/completed-projects/2025/amendments-to-disclosure-of-greenhouse-gas-emissions-s2/
SHARE :