
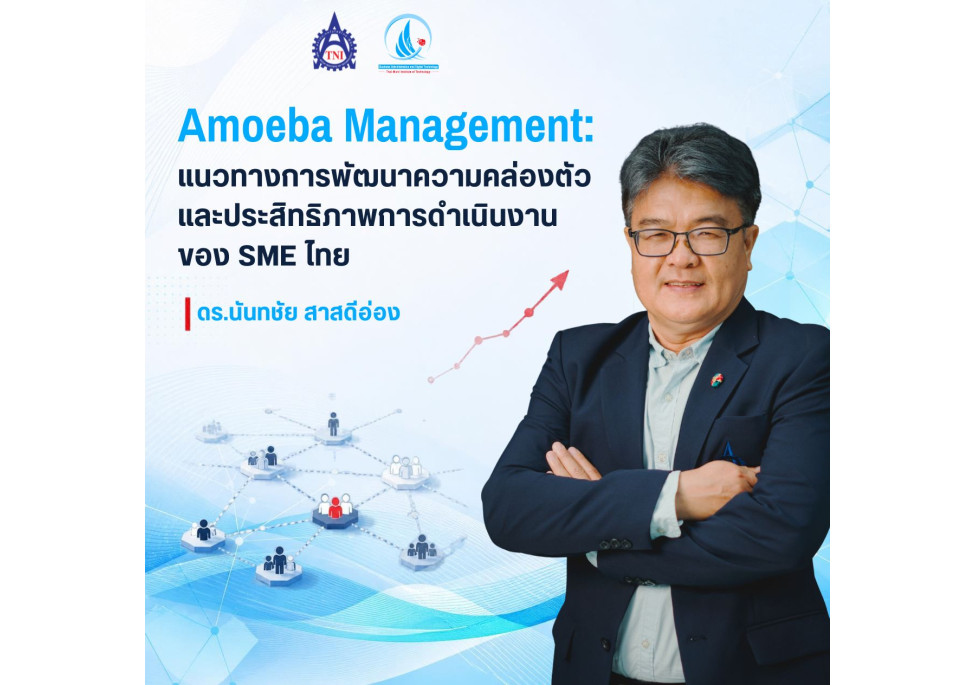
บทความนี้นำเสนอแนวคิดการบริหารแบบอะมีบา
(Amoeba
Management) ซึ่งคาซูโอะ อินาโมริพัฒนาขึ้นจากการบริหารบริษัท Kyocera
และพิจารณาความเป็นไปได้ในการประยุกต์ใช้กับวิสาหกิจขนาดกลางและขนาดย่อม
(SMEs) ของไทย
สาระสำคัญของแนวคิดประกอบด้วยการจัดองค์กรเป็นหน่วยงานขนาดเล็กที่มีความรับผิดชอบต่อผลการดำเนินงาน
การใช้ข้อมูลบัญชีบริหารประกอบการตัดสินใจ การติดตามมูลค่าเพิ่มต่อชั่วโมง
และการส่งเสริมให้บุคลากรมีส่วนร่วมในการบริหารภายใต้เป้าหมายร่วมขององค์กร บทความเรียบเรียงจากเอกสารของอินาโมริและ
Kyocera ประกอบกับงานศึกษาจากประเทศญี่ปุ่น
โดยวิเคราะห์เงื่อนไขที่ SMEs ไทยควรพิจารณา ได้แก่
การกำหนดขอบเขตหน่วยงาน การจัดสรรรายได้และต้นทุน ความพร้อมของข้อมูล
และการพัฒนาหัวหน้าทีม ผู้เขียนเสนอกรอบการประยุกต์ใช้ Thai SME Amoeba
Model และแนวทางดำเนินงานเป็นระยะ
ตั้งแต่การประเมินความพร้อมไปจนถึงการขยายผล ทั้งนี้
กรอบดังกล่าวเป็นข้อเสนอเชิงแนวคิดสำหรับการนำไปทดลองใช้
มิใช่ผลการประเมินประสิทธิผลในสถานประกอบการไทย
"ดร.นันทชัย สาสดีอ่อง"
บทความนี้นำเสนอแนวคิดการบริหารแบบอะมีบา (Amoeba Management) ซึ่งคาซูโอะ อินาโมริพัฒนาขึ้นจากการบริหารบริษัท Kyocera และพิจารณาความเป็นไปได้ในการประยุกต์ใช้กับวิสาหกิจขนาดกลางและขนาดย่อม (SMEs) ของไทย สาระสำคัญของแนวคิดประกอบด้วยการจัดองค์กรเป็นหน่วยงานขนาดเล็กที่มีความรับผิดชอบต่อผลการดำเนินงาน การใช้ข้อมูลบัญชีบริหารประกอบการตัดสินใจ การติดตามมูลค่าเพิ่มต่อชั่วโมง และการส่งเสริมให้บุคลากรมีส่วนร่วมในการบริหารภายใต้เป้าหมายร่วมขององค์กร บทความเรียบเรียงจากเอกสารของอินาโมริและ Kyocera ประกอบกับงานศึกษาจากประเทศญี่ปุ่น โดยวิเคราะห์เงื่อนไขที่ SMEs ไทยควรพิจารณา ได้แก่ การกำหนดขอบเขตหน่วยงาน การจัดสรรรายได้และต้นทุน ความพร้อมของข้อมูล และการพัฒนาหัวหน้าทีม ผู้เขียนเสนอกรอบการประยุกต์ใช้ Thai SME Amoeba Model และแนวทางดำเนินงานเป็นระยะ ตั้งแต่การประเมินความพร้อมไปจนถึงการขยายผล ทั้งนี้ กรอบดังกล่าวเป็นข้อเสนอเชิงแนวคิดสำหรับการนำไปทดลองใช้ มิใช่ผลการประเมินประสิทธิผลในสถานประกอบการไทย
"ดร.นันทชัย สาสดีอ่อง"
วิสาหกิจขนาดกลางและขนาดย่อม (SMEs) ต้องปรับตัวต่อความผันผวนของต้นทุน ความต้องการของลูกค้า และการแข่งขันที่เปลี่ยนแปลงรวดเร็ว ขณะเดียวกัน หลายกิจการมีบุคลากรและทรัพยากรสำหรับการบริหารจำกัด โดยเฉพาะกิจการที่การอนุมัติและตัดสินใจส่วนใหญ่ขึ้นอยู่กับเจ้าของธุรกิจ การพัฒนาระบบที่ช่วยให้หัวหน้างานตัดสินใจจากข้อมูลได้จึงเป็นอีกแนวทางหนึ่งในการเพิ่มความคล่องตัวขององค์กร การบริหารแบบอะมีบาเป็นระบบที่คาซูโอะ อินาโมริพัฒนาระหว่างการบริหาร Kyocera โดยให้หน่วยงานขนาดเล็กมีผู้นำรับผิดชอบผลการดำเนินงาน และมีข้อมูลรายได้ ค่าใช้จ่าย ตลอดจนเวลาทำงานสำหรับติดตามผลเป็นระยะ ระบบนี้ให้ความสำคัญทั้งการควบคุมผลการดำเนินงานและการพัฒนาคนให้เข้าใจการบริหารธุรกิจ (Inamori, 2006; Inamori Official Website, ม.ป.ป.-ก) อย่างไรก็ตาม การแบ่งงานเป็นทีมย่อยเพียงอย่างเดียวไม่เพียงพอที่จะทำให้เกิดการบริหารแบบอะมีบา เพราะหน่วยงานแต่ละแห่งต้องมีหน้าที่ชัดเจน ได้รับข้อมูลที่ใช้ตัดสินใจจริง และปฏิบัติงานโดยคำนึงถึงผลประโยชน์ของกิจการโดยรวม บทความนี้จึงมุ่งอธิบายหลักการของระบบและเสนอแนวทางปรับใช้ให้เหมาะกับข้อจำกัดของ SMEs ไทย
Amoeba Management: จากประสบการณ์ญี่ปุ่นสู่ระบบบริหารเชิงบูรณาการ
ตามแนวคิดของอินาโมริ การจัดตั้งหน่วยอะมีบาควรพิจารณาว่าหน่วยนั้นสามารถระบุรายได้และค่าใช้จ่ายได้เพียงใด มีภารกิจที่บริหารจัดการได้จริงหรือไม่ และเชื่อมโยงกับทิศทางขององค์กรอย่างไร หัวหน้าหน่วยทำหน้าที่วางแผน ประสานงาน และทบทวนผลการดำเนินงานร่วมกับสมาชิก ไม่ใช่เพียงรับผิดชอบยอดกำไรตามที่กำหนด (Inamori Official Website, ม.ป.ป.-ก; Inamori & Kyocera Communication Systems, 2017) ความแตกต่างจากศูนย์กำไร (profit center) ที่เน้นผลลัพธ์ทางการเงินอยู่ที่การใช้หน่วยงานเป็นพื้นที่เรียนรู้การบริหารร่วมกัน พนักงานควรเข้าใจความสัมพันธ์ระหว่างการทำงานประจำกับรายได้ ต้นทุน และคุณภาพบริการ อย่างไรก็ดี ความเป็นอิสระของหน่วยย่อยต้องอยู่ภายใต้หลักเกณฑ์และทิศทางเดียวกัน มิฉะนั้นอาจเกิดการแข่งขันภายในที่ไม่เป็นประโยชน์ต่อกิจการ อินาโมริให้ความสำคัญกับหลักคิดด้านความรับผิดชอบ ความเป็นธรรม และการคำนึงถึงผู้อื่นเป็นพื้นฐานของการบริหาร การนำระบบไปใช้จึงต้องพิจารณาวัฒนธรรมองค์กรควบคู่กับระบบรายงานตัวเลข ไม่ควรใช้ผลการดำเนินงานรายหน่วยเป็นเครื่องมือกดดันบุคลากรเพียงด้านเดียว (Inamori Official Website, ม.ป.ป.-ง)
เป้าหมายหลัก 3 ประการของ Amoeba Management
1. การสร้างระบบผลการดำเนินงานรายหน่วยที่เชื่อมโยงกับตลาด หน่วยงานต้องรับทราบข้อมูลรายได้และ
ค่าใช้จ่ายที่เกี่ยวข้องกับการปฏิบัติงานอย่างสม่ำเสมอ เพื่อปรับแผนให้สอดคล้องกับคำสั่งซื้อ ต้นทุนวัตถุดิบ และความต้องการของลูกค้า การรายงานควรมีความถี่เพียงพอต่อการตัดสินใจ โดยไม่เพิ่มภาระบันทึกข้อมูลเกินความจำเป็น
2. การพัฒนาบุคลากรให้มีจิตสำนึกแบบผู้บริหาร หัวหน้าอะมีบามีโอกาสฝึกวางแผนงาน จัดสรรกำลังคน วิเคราะห์ต้นทุน และอธิบายผลการดำเนินงานต่อสมาชิกในทีม กระบวนการดังกล่าวอาจช่วยพัฒนาความรู้ด้านธุรกิจของบุคลากรระดับปฏิบัติการ หากองค์กรจัดให้มีการฝึกอบรมและการให้คำปรึกษาอย่างต่อเนื่อง
3. การบริหารแบบทุกคนมีส่วนร่วมบนพื้นฐานของปรัชญาร่วมกันหลักการบริหารแบบทุกคนมีส่วนร่วม (Management with Participation by All Employees) มุ่งให้สมาชิกทราบเป้าหมายและข้อมูลที่จำเป็นต่อการทำงาน พร้อมมีส่วนร่วมเสนอแนวทางปรับปรุงกระบวนการ ผลสำเร็จของระบบจึงขึ้นอยู่กับความไว้วางใจและการสื่อสารระหว่างผู้บริหาร หัวหน้าหน่วย และพนักงาน (Inamori Official Website, ม.ป.ป.-ค)
บัญชีบริหารและการวัดมูลค่าเพิ่มต่อชั่วโมง
ตัวชี้วัดสำคัญของระบบอะมีบาคือผลการดำเนินงานต่อชั่วโมง (Profitability per Hour) ซึ่งช่วยเชื่อมโยงผลงานกับเวลาที่ใช้ปฏิบัติงาน แทนที่จะพิจารณาเฉพาะยอดขายหรือผลกำไรของหน่วยงานเพียงอย่างเดียว ตัวชี้วัดนี้ใช้ติดตามการเปลี่ยนแปลงของประสิทธิภาพการดำเนินงานและสื่อสารให้สมาชิกเห็นผลจากการปรับปรุงงาน (Inamori Official Website, ม.ป.ป.-ข) ในรูปแบบที่ใช้เป็นหลักอธิบายระบบของ Kyocera สามารถเขียนเป็นสมการอย่างง่ายได้ดังนี้
มูลค่าเพิ่มต่อชั่วโมง = (ยอดขาย − ค่าใช้จ่ายที่กำหนดตามระบบบัญชีบริหาร โดยไม่รวมค่าแรง) ÷ ชั่วโมงแรงงานรวม
คำว่า “ค่าใช้จ่าย” ในสูตรดังกล่าวต้องกำหนดขอบเขตให้สอดคล้องกันทุกงวด โดยเฉพาะการจำแนกต้นทุนที่ควบคุมได้ ต้นทุนร่วม และรายการระหว่างหน่วยงาน ในทางปฏิบัติ SMEs อาจเพิ่มตัวชี้วัดด้านคุณภาพ อัตราของเสีย หรือการส่งมอบตรงเวลา เพื่อป้องกันการมุ่งเพิ่มมูลค่าเพิ่มต่อชั่วโมงโดยกระทบลูกค้าและพนักงาน
ทั้งนี้ มูลค่าเพิ่มต่อชั่วโมงตามแนวคิดดังกล่าวไม่เท่ากับกำไรสุทธิทางบัญชี จึงควรใช้ชื่อ “มูลค่าเพิ่มต่อชั่วโมง” ให้สม่ำเสมอ และชี้แจงวิธีคำนวณไว้ในรายงานของแต่ละกิจการ
ตัวอย่าง: หากหน่วยผลิตมียอดขาย 150,000 บาท ค่าใช้จ่ายตามนิยามข้างต้น 90,000 บาท และชั่วโมงแรงงานรวม 300 ชั่วโมง จะมีมูลค่าเพิ่มต่อชั่วโมงเท่ากับ (150,000 − 90,000) ÷ 300 = 200 บาทต่อชั่วโมง ตัวเลขนี้เป็นเพียงตัวอย่างสมมติ ไม่ใช่ผลการดำเนินงานของสถานประกอบการจริง
โครงสร้างอะมีบาสำหรับ SMEs ไทย
SMEs ไทยไม่จำเป็นต้องปรับโครงสร้างทั้งองค์กรตั้งแต่เริ่มต้น กิจการอาจเลือกสายผลิตภัณฑ์ ทีมบริการ หรือกระบวนการผลิตที่แยกข้อมูลได้ค่อนข้างชัดเจนเป็นหน่วยนำร่อง ทั้งนี้ควรกำหนดภารกิจ อำนาจตัดสินใจ และความสัมพันธ์ระหว่างหน่วยงานก่อนเริ่มติดตามผล
• กำหนดขอบเขตและภารกิจของอะมีบาให้ชัดเจน
• กำหนดผู้นำอะมีบาและความรับผิดชอบด้านผลการดำเนินงาน
• กำหนดรายได้และค่าใช้จ่ายที่สามารถติดตามได้
• กำหนดตัวชี้วัดที่เชื่อมโยงกับเวลา คุณภาพ ผลผลิต และลูกค้า
• จัดทำข้อมูลให้สมาชิกเห็นร่วมกันและใช้ข้อมูลเพื่อการปรับปรุง
• กำหนดกลไกป้องกันการเพิ่มผลลัพธ์ของหน่วยย่อยโดยทำลายผลประโยชน์ขององค์กรโดยรวม
ระบบบัญชีบริหาร: รากฐานของการบริหารแบบอะมีบา
การมอบความรับผิดชอบแก่หน่วยอะมีบาจะเกิดผลต่อเมื่อหัวหน้าหน่วยสามารถเข้าถึงข้อมูลที่ถูกต้องและทันเวลา หากองค์กรไม่สามารถแยกรายได้ ค่าใช้จ่าย และชั่วโมงแรงงานตามหน่วยงานได้ การใช้ระบบอะมีบาอาจกลายเป็นการประเมินผลงานที่ไม่เป็นธรรม ในระยะแรกกิจการอาจใช้รหัสหน่วยงานในโปรแกรมบัญชีหรือไฟล์ตารางคำนวณเพื่อรวบรวมข้อมูลรายสัปดาห์ ก่อนพัฒนาไปสู่ระบบที่เชื่อมโยงกันมากขึ้น นอกจากนี้ ควรกำหนดผู้รับผิดชอบตรวจสอบข้อมูลและวิธีจัดสรรต้นทุนส่วนกลางไว้ล่วงหน้า บัญชีการเงินมีวัตถุประสงค์หลักเพื่อจัดทำรายงานสำหรับผู้มีส่วนได้เสียภายนอก ส่วนบัญชีบริหารช่วยสนับสนุนการตัดสินใจภายในกิจการ ข้อมูลสองประเภทควรตรวจสอบเชื่อมโยงกันได้ แม้รายละเอียดและรอบเวลาการรายงานจะแตกต่างกัน
การประยุกต์ใช้เทคโนโลยีดิจิทัล
เครื่องมือดิจิทัลช่วยลดเวลารวบรวมข้อมูลและทำให้หน่วยงานติดตามผลได้สะดวกขึ้น แต่ไม่ใช่เงื่อนไขที่ทำให้เกิดระบบอะมีบาโดยอัตโนมัติ ประโยชน์ของเทคโนโลยีขึ้นอยู่กับความถูกต้องของข้อมูล การกำหนดผู้รับผิดชอบ และความสามารถในการนำรายงานไปใช้ตัดสินใจ
• Digital Accounting: ใช้ระบบบัญชีดิจิทัลเพื่อจัดกลุ่มข้อมูลตามหน่วยอะมีบา
• ERP: เชื่อมโยงการขาย: จัดซื้อ สินค้าคงคลัง ผลิต และบัญชี
• Data Analytics: วิเคราะห์แนวโน้มและเปรียบเทียบผลการดำเนินงาน
• Dashboard: ทำให้หัวหน้าอะมีบาเห็นตัวชี้วัดสำคัญได้อย่างต่อเนื่อง
• Collaboration Tools: สนับสนุนการสื่อสารและการทำงานร่วมกัน
สำหรับกิจการขนาดเล็ก การเริ่มต้นจากตารางรายงานที่เข้าใจง่ายอาจเหมาะสมกว่าการลงทุนในระบบ ERP เต็มรูปแบบ ควรพัฒนาระบบตามความจำเป็นและความพร้อมของบุคลากร โดยให้การปรับปรุงกระบวนการทำงานเป็นเป้าหมายหลัก
ปัจจัยความสำเร็จในการประยุกต์ใช้กับ SMEs ไทย
• ภาวะผู้นำและความมุ่งมั่นของผู้บริหาร: ผู้บริหารต้องเปลี่ยนจากผู้สั่งการเป็นผู้สร้างระบบและพัฒนาผู้นำระดับหน่วย
• วัฒนธรรมความไว้วางใจและความโปร่งใส: การเปิดเผยข้อมูลต้องไม่ถูกใช้เป็นเครื่องมือกล่าวโทษ แต่ใช้เพื่อการเรียนรู้และปรับปรุง
• ความพร้อมของข้อมูล: ข้อมูลต้องถูกต้อง ทันเวลา และเชื่อมโยงกับการตัดสินใจ
• การออกแบบ KPI: ต้องไม่เน้นกำไรเพียงตัวเดียว แต่ควรครอบคลุมคุณภาพ ลูกค้า เวลา ความปลอดภัย และเป้าหมายองค์กร
• การพัฒนาทักษะ: หัวหน้าอะมีบาต้องมีพื้นฐานด้านบัญชีบริหาร การวิเคราะห์ข้อมูล และการตัดสินใจ
• การดำเนินการแบบเป็นระยะ: เริ่มจากหน่วยนำร่อง ประเมินผล แล้วจึงขยาย
• Goal Alignment: ทุกอะมีบาต้องเชื่อมโยงกับเป้าหมายขององค์กรโดยรวม
บทเรียนและหลักฐานจากประเทศญี่ปุ่น
ระบบอะมีบามีต้นกำเนิดจากประสบการณ์ของ Kyocera และได้รับการอธิบายในหนังสือและเอกสารของอินาโมริอย่างต่อเนื่อง โดยเน้นความสัมพันธ์ระหว่างการแบ่งหน่วยงาน การใช้บัญชีบริหาร และการมีส่วนร่วมของบุคลากร (Inamori, 2006; Inamori & Kyocera Communication Systems, 2017) Sakuma และ Liu (2026) ศึกษาข้อมูลผลการดำเนินงานก่อนและหลังการนำระบบอะมีบามาใช้ในกิจการ Chiyoda Sushi ประเทศญี่ปุ่น พบว่ามูลค่าเพิ่มต่อชั่วโมงปรับตัวดีขึ้น โดยมีความเกี่ยวข้องทั้งกับยอดขายที่เพิ่มขึ้นและการลดค่าใช้จ่าย ผลการศึกษายังรายงานความเปลี่ยนแปลงที่เด่นชัดในกลุ่มผู้จัดการสาขาอายุน้อย อย่างไรก็ตาม การเปรียบเทียบก่อนและหลังในกิจการเดียวมิได้ยืนยันว่าระบบนี้เป็นสาเหตุของผลลัพธ์ทั้งหมด ข้อค้นพบข้างต้นสนับสนุนความเป็นไปได้ในการใช้แนวคิดอะมีบาเพื่อปรับปรุงการบริหาร แต่ยังไม่อาจนำผลไปคาดการณ์ประสิทธิผลใน SMEs ไทยโดยตรง เพราะขนาดกิจการ โครงสร้างต้นทุน ลักษณะงาน และวัฒนธรรมองค์กรแตกต่างกัน จึงควรมีการติดตามผลการทดลองใช้ในบริบทไทยเพิ่มเติม
ข้อจำกัดและความเสี่ยง
ข้อจำกัดสำคัญประการแรกคือการแบ่งหน่วยงาน หากหน่วยมีขนาดเล็กเกินไปอาจเพิ่มภาระรายงานและทำให้การประสานงานซับซ้อนขึ้น ประการต่อมาคือการจัดสรรต้นทุนส่วนกลางและการกำหนดราคาภายในระหว่างหน่วย ซึ่งอาจส่งผลต่อความเป็นธรรมของตัวเลข นอกจากนี้ การมุ่งปรับปรุงผลเฉพาะหน่วยโดยไม่คำนึงถึงผลรวมของกิจการยังอาจทำให้เกิดการตัดสินใจที่ไม่เหมาะสม การใช้มูลค่าเพิ่มต่อชั่วโมงเป็นเกณฑ์เพียงตัวเดียวอาจทำให้หน่วยงานลดค่าใช้จ่ายที่จำเป็นต่อคุณภาพ ความปลอดภัย หรือการพัฒนาบุคลากร จึงควรมีตัวชี้วัดอื่นร่วมด้วย เช่น อัตราของเสีย ข้อร้องเรียนลูกค้า และการส่งมอบตรงเวลา พร้อมกำหนดแนวทางแก้ไขเมื่อผลประโยชน์ของหน่วยงานขัดแย้งกัน
ท้ายที่สุด การนำแนวคิดอะมีบามาใช้เป็นการปรับเปลี่ยนวิธีบริหารงาน ไม่ใช่เพียงติดตั้งโปรแกรมหรือจัดทำรายงานใหม่ การทดลองใช้จึงต้องได้รับการสนับสนุนจากผู้บริหาร และเปิดโอกาสให้บุคลากรเรียนรู้จากข้อมูลจริง
กรอบการประยุกต์ใช้สำหรับ SMEs ไทย: Thai SME Amoeba Model
ผู้เขียนเสนอ Thai SME Amoeba Model เป็นกรอบสำหรับจัดลำดับประเด็นที่ SMEs ไทยควรพิจารณาเมื่อนำการบริหารแบบอะมีบามาทดลองใช้ กรอบนี้สังเคราะห์หลักการจากงานของอินาโมริร่วมกับข้อพิจารณาด้านข้อมูลและเทคโนโลยีของกิจการขนาดเล็ก โดยมี 7 องค์ประกอบ ดังต่อไปนี้
• Philosophy — กำหนดหลักคิดและเป้าหมายร่วมขององค์กร
• Organization — ออกแบบหน่วยอะมีบาที่มีขอบเขตและความรับผิดชอบชัดเจน
• Accounting — สร้างระบบบัญชีบริหารที่ติดตามรายได้ ค่าใช้จ่าย และมูลค่าเพิ่ม
• Time — วัดผลโดยเชื่อมโยงผลการดำเนินงานกับเวลาและทรัพยากร
• People — พัฒนาผู้นำอะมีบาและการบริหารแบบทุกคนมีส่วนร่วม
• Digital — ใช้เทคโนโลยีเพื่อเพิ่มความเร็วและความโปร่งใสของข้อมูล
• Kaizen — ใช้ข้อมูลเพื่อปรับปรุงอย่างต่อเนื่องและเชื่อมโยงผลลัพธ์กลับสู่เป้าหมายองค์กร
ทั้ง 7 องค์ประกอบควรพัฒนาไปพร้อมกันตามระดับความพร้อมของกิจการ โดยอาจดำเนินงานเป็นห้าระยะ ได้แก่ ประเมินความพร้อม (Diagnose) ทดลองใช้ (Pilot) วัดผล (Measure) ปรับปรุง (Improve) และขยายผล (Scale) กรอบดังกล่าวยังมิได้ผ่านการทดสอบเชิงประจักษ์ใน SMEs ไทย จึงควรใช้เป็นแนวทางตั้งต้นและปรับแก้ตามผลการดำเนินงานจริง
แนวทางการนำไปใช้ใน SMEs ไทย
ระยะที่ 1: Diagnose ประเมินโครงสร้างองค์กร ระบบบัญชี ความพร้อมของข้อมูล กระบวนการตัดสินใจ และทักษะของหัวหน้าทีม
ระยะที่ 2: Pilot เลือกหน่วยที่มีรายได้และค่าใช้จ่ายค่อนข้างชัดเจน เช่น สายผลิตภัณฑ์หรือหน่วยบริการหนึ่งหน่วย เพื่อทดลองระบบ
ระยะที่ 3: Measure กำหนดตัวชี้วัด เช่น ยอดขาย มูลค่าเพิ่มต่อชั่วโมง ต้นทุน คุณภาพ ระยะเวลาส่งมอบ และความพึงพอใจลูกค้า
ระยะที่ 4: Improve ประชุมทบทวนข้อมูลเป็นระยะ วิเคราะห์สาเหตุ และใช้ Kaizen เพื่อปรับปรุงกระบวนการ
ระยะที่ 5: Scale เมื่อระบบนำร่องมีความเสถียร จึงขยายไปยังหน่วยอื่น พร้อมปรับหลักเกณฑ์การจัดสรรต้นทุนและการเชื่อมโยงเป้าหมายให้เหมาะสม
ก่อนขยายผล ควรพิจารณาความต่อเนื่องของข้อมูลอย่างน้อยหลายรอบการรายงาน ความเข้าใจของหัวหน้างาน และผลต่อคุณภาพงานร่วมกัน ไม่ควรตัดสินจากการเพิ่มขึ้นของตัวชี้วัดทางการเงินเพียงรายการเดียว
บทสรุป
การบริหารแบบอะมีบาให้ความสำคัญกับการกระจายความรับผิดชอบ การใช้ข้อมูลบัญชีบริหาร และการพัฒนาศักยภาพของบุคลากรในระดับหน่วยงาน ความสำเร็จไม่ได้ขึ้นอยู่กับการแบ่งองค์กรเป็นทีมย่อยเท่านั้น แต่รวมถึงการกำหนดวิธีวัดผลที่เป็นธรรมและการประสานเป้าหมายระหว่างหน่วยงาน
สำหรับ SMEs ไทย แนวคิดนี้อาจช่วยลดภาระการตัดสินใจที่กระจุกตัวอยู่กับเจ้าของกิจการ และช่วยให้หัวหน้างานเห็นความเชื่อมโยงระหว่างต้นทุน เวลา คุณภาพ และผลลัพธ์ทางธุรกิจ อย่างไรก็ดี ควรเริ่มจากหน่วยนำร่องที่มีข้อมูลพร้อม ติดตามทั้งผลทางการเงินและผลกระทบต่อพนักงานและลูกค้า ก่อนพิจารณาขยายระบบ
บทความนี้จึงเสนอให้ใช้ Thai SME Amoeba Model เป็นกรอบสนทนาและวางแผนร่วมกันภายในกิจการ มากกว่าจะถือเป็นสูตรสำเร็จของการบริหาร ประเด็นที่ควรศึกษาต่อคือผลของระบบต่อประสิทธิภาพการดำเนินงาน การพัฒนาหัวหน้างาน และความร่วมมือระหว่างหน่วยงานใน SMEs ไทย
เอกสารอ้างอิง
Inamori Official Website. (ม.ป.ป.-ก). Amoeba management. https://www.kyocera.co.jp/inamori/about/manager/amoeba/
Inamori Official Website. (ม.ป.ป.-ข). Profitability per hour system and the origins of Amoeba management. https://www.kyocera.co.jp/inamori/archive/episode/episode-15.html
Inamori Official Website. (ม.ป.ป.-ค). Management with participation by all employees. https://www.kyocera.co.jp/inamori/about/manager/amoeba/amoeba03.html
Inamori Official Website. (ม.ป.ป.-ง). Management through transparency. https://www.kyocera.co.jp/inamori/about/thinker/philosophy/words61.html
Inamori Official Website. (2011, September 25). Amoeba management brings sustainable corporate growth. https://www.kyocera.co.jp/inamori/archive/lectures/amoeba.html
Inamori, K. (2006). Amoeba management: Every employee plays a leading role. Nikkei Publishing. https://www.kyocera.co.jp/inamori/about/publication/japanese/detail/j017.html
Inamori, K., & Kyocera Communication Systems. (2017). Kazuo Inamori's practical Amoeba management: All employees take responsibility for profitability. Nikkei Publishing. https://www.kyocera.co.jp/inamori/about/publication/japanese/detail/j045.html
Sakuma, T., & Liu, M. (2026). Does Amoeba management improve performance? A pre-post comparison using archival data. Accounting Progress, 27, 97–114. https://doi.org/10.34605/jaa.2026.27_97
SHARE :